Si llogues un pis, un apartament o una habitació per estades curtes, això t’interessa. El Reial decret llei 29/2026 fa que, a partir de l’1 de desembre de 2026, els lloguers d’habitatges moblats de 30 nits o menys portin un IVA del 10%, encara que no ofereixis cap servei d’hotel. Fins ara, si no hi havia serveis d’hotel, aquests lloguers estaven exempts, és a dir, no portaven IVA. T’ho expliquem a continuació:
Què canvia?
Fins al 30 de novembre
Exempt
Sense IVA, si no ofereixes serveis d’hotel
Des de l’1 de desembre
10%
Estades de 30 nits o menys d’un mateix inquilí, encara que no hi hagi serveis d’hotel
A qui afecta?
La clau no és si el pis és turístic ni la plataforma que facis servir, sinó quantes nits s’hi queda el mateix inquilí. Per tant, afecta:
En canvi, continuen sense IVA (sempre que no hi hagi serveis d’hotel):
I si ja ofereixo serveis d’hotel?
Si durant l’estada fas neteja periòdica, canvies llençols i tovalloles de manera regular, ofereixes esmorzar o tens recepció, el lloguer ja porta avui un IVA del 10%, sigui quina sigui la durada. Això no canvia. En canvi, la neteja a l’entrada i a la sortida, el canvi de roba entre hostes i el manteniment no es consideren serveis d’hotel. Si ets en aquest cas i no estàs cobrant IVA, parla amb nosaltres com més aviat millor.
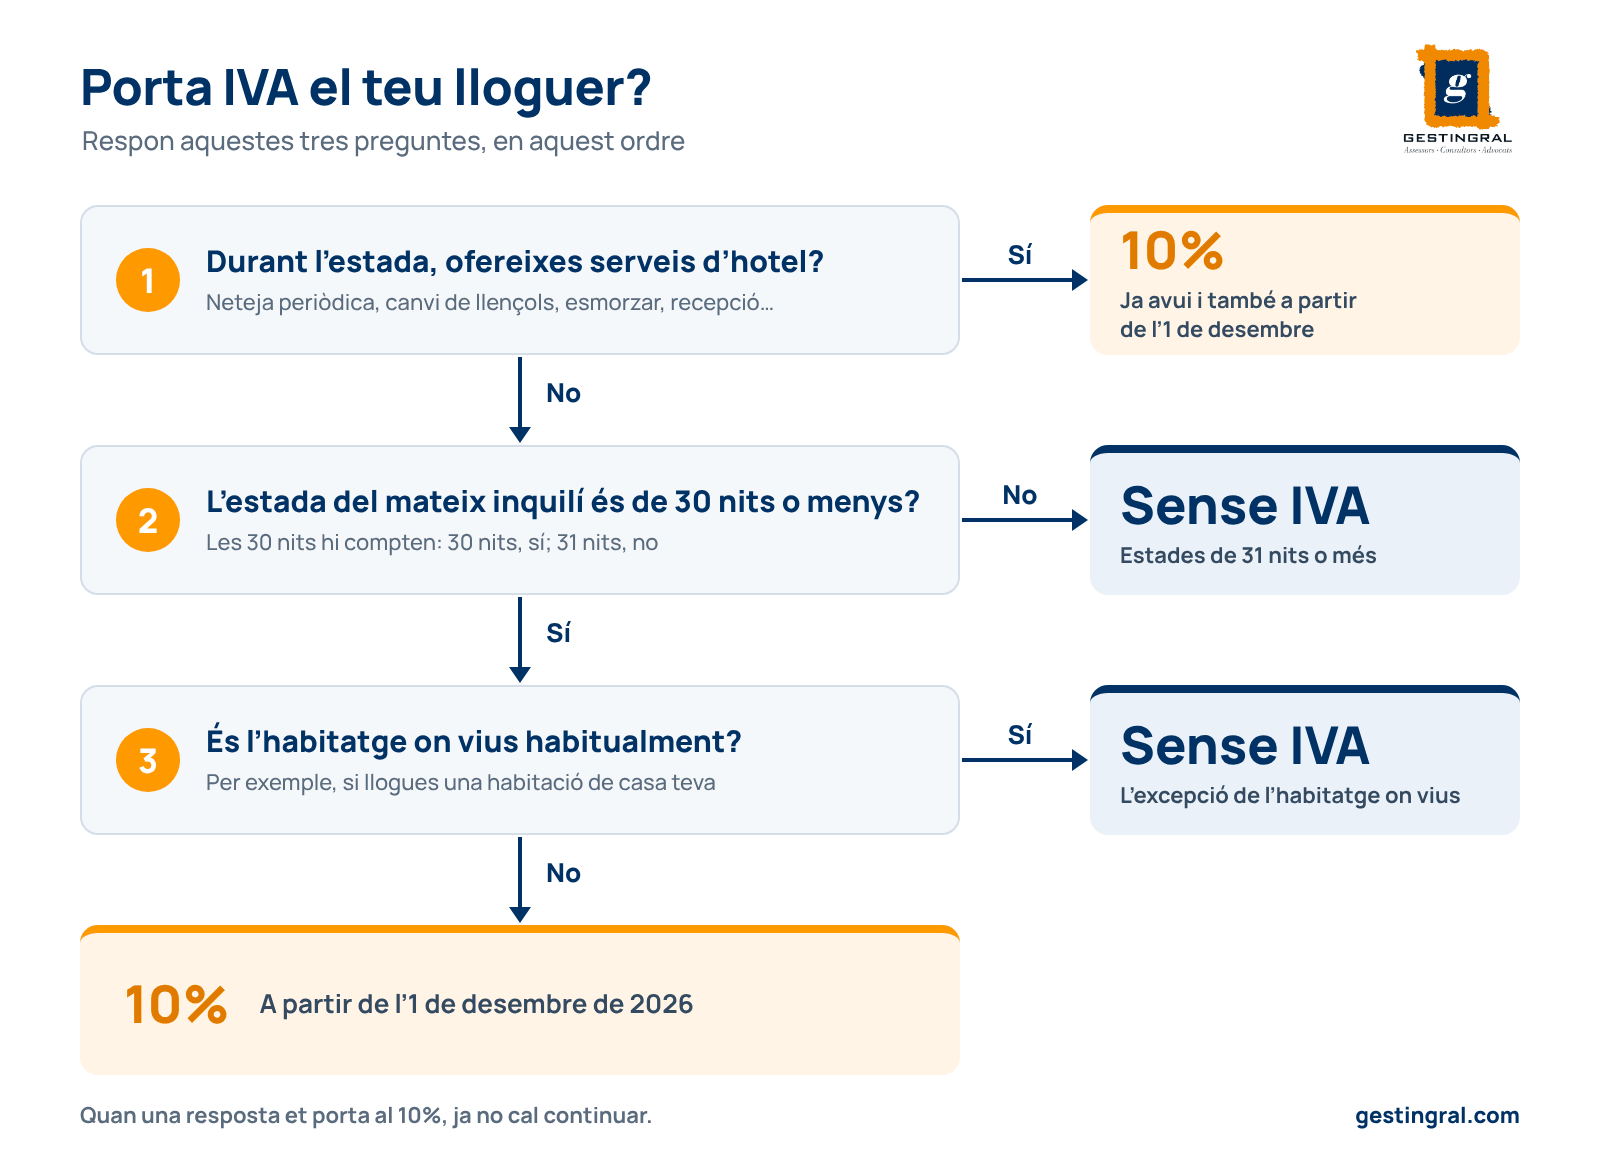
Com saber si el teu lloguer porta IVA?
Fes-te aquestes tres preguntes, en aquest ordre. Quan una resposta et porta al 10%, ja no cal continuar:
Alguns exemples
| Cas | Fins al 30/11/2026 | Des de l’1/12/2026 |
|---|---|---|
| Pis turístic, 4 nits, sense serveis d’hotel | Sense IVA | 10% |
| Exactament 30 nits, sense serveis d’hotel | Sense IVA | 10% |
| 3 setmanes a un estudiant o a un treballador desplaçat, sense serveis d’hotel | Sense IVA | 10% |
| 31 nits o més (lloguer de temporada), sense serveis d’hotel | Sense IVA | Sense IVA |
| Una habitació de l’habitatge on vius, 2 setmanes, sense serveis d’hotel | Sense IVA | Sense IVA |
| Qualsevol estada amb neteja periòdica durant l’estada | 10% | 10% |
| Lloguer de llarga durada on l’inquilí hi té el seu habitatge | Sense IVA | Sense IVA |
En taronja, els casos que canvien a partir de l’1 de desembre.
Què hauràs de fer si el teu lloguer passa a tenir IVA?
A efectes d’IVA, passaràs a funcionar com un petit empresari. En concret, hauràs de:
Si el pis és de més d’una persona (per exemple, de la parella o de germans), consulta’ns abans de fer l’alta: cal decidir bé com es declara l’IVA.
I el preu de les reserves?
Hauràs de decidir si apuges el preu o si assumeixes l’IVA. Per exemple, per a una reserva de 480 €:
- Si afegeixes l’IVA, l’hoste pagarà 528 € (480 € + 48 € d’IVA).
- Si mantens el preu, dels 480 € només 436,36 € seran per a tu i 43,64 € seran IVA.
I a la declaració de la renda?
No canvia res. Encara que a efectes d’IVA siguis «empresari», a la renda el lloguer es continua declarant com fins ara, com a rendiment del capital immobiliari (els ingressos que et dona un immoble), sempre que no ofereixis serveis d’hotel ni tinguis una persona contractada a jornada completa per gestionar-lo. Per tant, no hauràs de fer pagaments trimestrals a compte de la renda (model 130). L’única diferència és que l’IVA que cobres no és un ingrés teu i l’IVA que descomptes no és una despesa. Si no resideixes a Espanya, passa el mateix amb l’impost sobre la renda de no residents.
El nostre consell
Revisa ara cada lloguer amb les tres preguntes. Si alguna estada a partir de l’1 de desembre ha de portar IVA, avisa’ns amb temps per fer l’alta abans de la primera estada, decideix com ajustaràs els preus de les noves reserves i demana totes les factures de despeses a nom teu.
Si tens dubtes sobre com t’afecta aquest canvi, contacta amb nosaltres i t’assessorarem.
