Si alquilas un piso, un apartamento o una habitación para estancias cortas, esto te interesa. El Real Decreto-ley 29/2026 hace que, a partir del 1 de diciembre de 2026, los alquileres de viviendas amuebladas de 30 noches o menos lleven un IVA del 10%, aunque no ofrezcas ningún servicio de hotel. Hasta ahora, si no había servicios de hotel, estos alquileres estaban exentos, es decir, no llevaban IVA. Te lo explicamos a continuación:
¿Qué cambia?
Hasta el 30 de noviembre
Exento
Sin IVA, si no ofreces servicios de hotel
Desde el 1 de diciembre
10%
Estancias de 30 noches o menos de un mismo inquilino, aunque no haya servicios de hotel
¿A quién afecta?
La clave no es si el piso es turístico ni la plataforma que utilices, sino cuántas noches se queda el mismo inquilino. Por tanto, afecta a:
En cambio, siguen sin IVA (siempre que no haya servicios de hotel):
¿Y si ya ofrezco servicios de hotel?
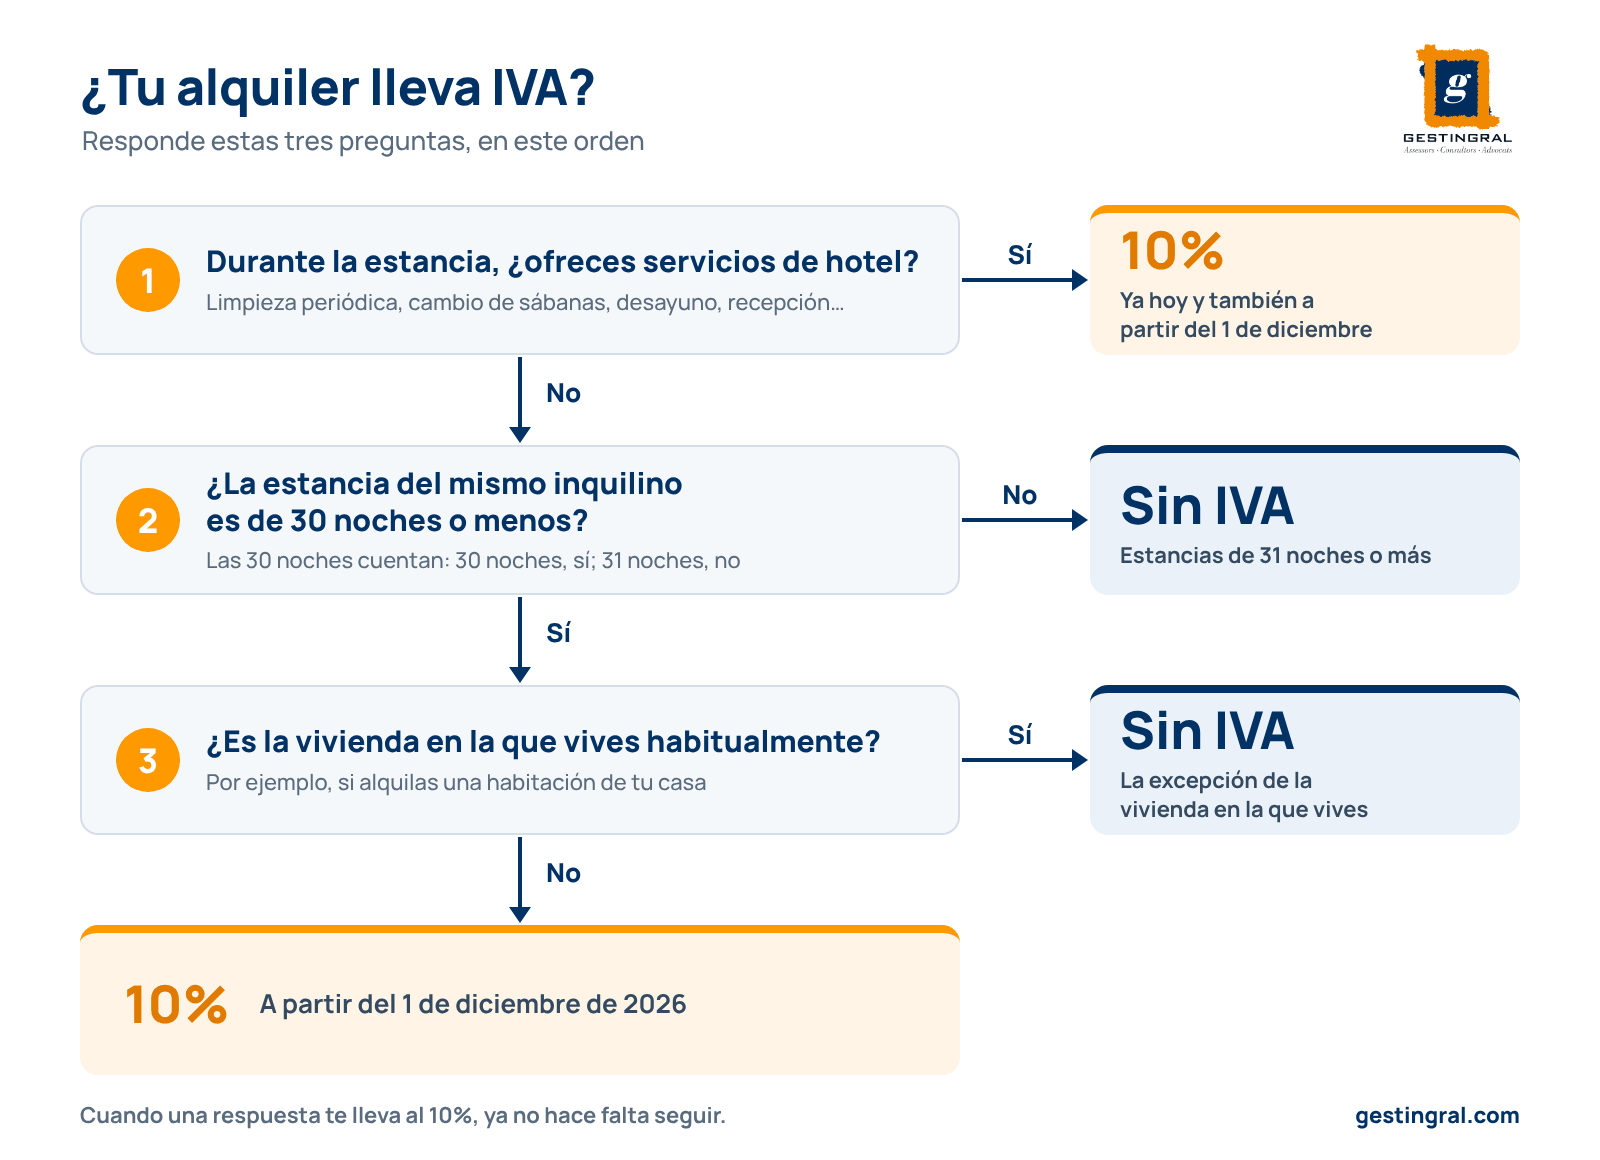
Si durante la estancia haces limpieza periódica, cambias sábanas y toallas de forma regular, ofreces desayuno o tienes recepción, el alquiler ya lleva hoy un IVA del 10%, sea cual sea la duración. Esto no cambia. En cambio, la limpieza a la entrada y a la salida, el cambio de ropa entre huéspedes y el mantenimiento no se consideran servicios de hotel. Si estás en este caso y no estás cobrando IVA, habla con nosotros cuanto antes.
¿Cómo saber si tu alquiler lleva IVA?
Hazte estas tres preguntas, en este orden. Cuando una respuesta te lleva al 10%, ya no hace falta seguir:
Algunos ejemplos
| Caso | Hasta el 30/11/2026 | Desde el 1/12/2026 |
|---|---|---|
| Piso turístico, 4 noches, sin servicios de hotel | Sin IVA | 10% |
| Exactamente 30 noches, sin servicios de hotel | Sin IVA | 10% |
| 3 semanas a un estudiante o a un trabajador desplazado, sin servicios de hotel | Sin IVA | 10% |
| 31 noches o más (alquiler de temporada), sin servicios de hotel | Sin IVA | Sin IVA |
| Una habitación de la vivienda en la que vives, 2 semanas, sin servicios de hotel | Sin IVA | Sin IVA |
| Cualquier estancia con limpieza periódica durante la estancia | 10% | 10% |
| Alquiler de larga duración en el que el inquilino tiene su vivienda | Sin IVA | Sin IVA |
En naranja, los casos que cambian a partir del 1 de diciembre.
¿Qué tendrás que hacer si tu alquiler pasa a tener IVA?
A efectos de IVA, pasarás a funcionar como un pequeño empresario. En concreto, tendrás que:
Si el piso es de más de una persona (por ejemplo, de la pareja o de hermanos), consúltanos antes de hacer el alta: hay que decidir bien cómo se declara el IVA.
¿Y el precio de las reservas?
Tendrás que decidir si subes el precio o si asumes el IVA. Por ejemplo, para una reserva de 480 €:
- Si añades el IVA, el huésped pagará 528 € (480 € + 48 € de IVA).
- Si mantienes el precio, de los 480 € solo 436,36 € serán para ti y 43,64 € serán IVA.
¿Y en la declaración de la renta?
No cambia nada. Aunque a efectos de IVA seas «empresario», en la renta el alquiler se sigue declarando como hasta ahora, como rendimiento del capital inmobiliario (los ingresos que te da un inmueble), siempre que no ofrezcas servicios de hotel ni tengas a una persona contratada a jornada completa para gestionarlo. Por tanto, no tendrás que hacer pagos trimestrales a cuenta de la renta (modelo 130). La única diferencia es que el IVA que cobras no es un ingreso tuyo y el IVA que descuentas no es un gasto. Si no resides en España, ocurre lo mismo con el impuesto sobre la renta de no residentes.
Nuestro consejo
Revisa ahora cada alquiler con las tres preguntas. Si alguna estancia a partir del 1 de diciembre debe llevar IVA, avísanos con tiempo para hacer el alta antes de la primera estancia, decide cómo ajustarás los precios de las nuevas reservas y pide todas las facturas de gastos a tu nombre.
Si tienes dudas sobre cómo te afecta este cambio, contacta con nosotros y te asesoraremos.
